Na isenção de Imposto de Renda por doença grave, quase tudo se resolve em um documento só. Você pode ter a doença certa, estar aposentado e ainda assim ver o pedido ser negado, porque o laudo veio faltando uma linha.
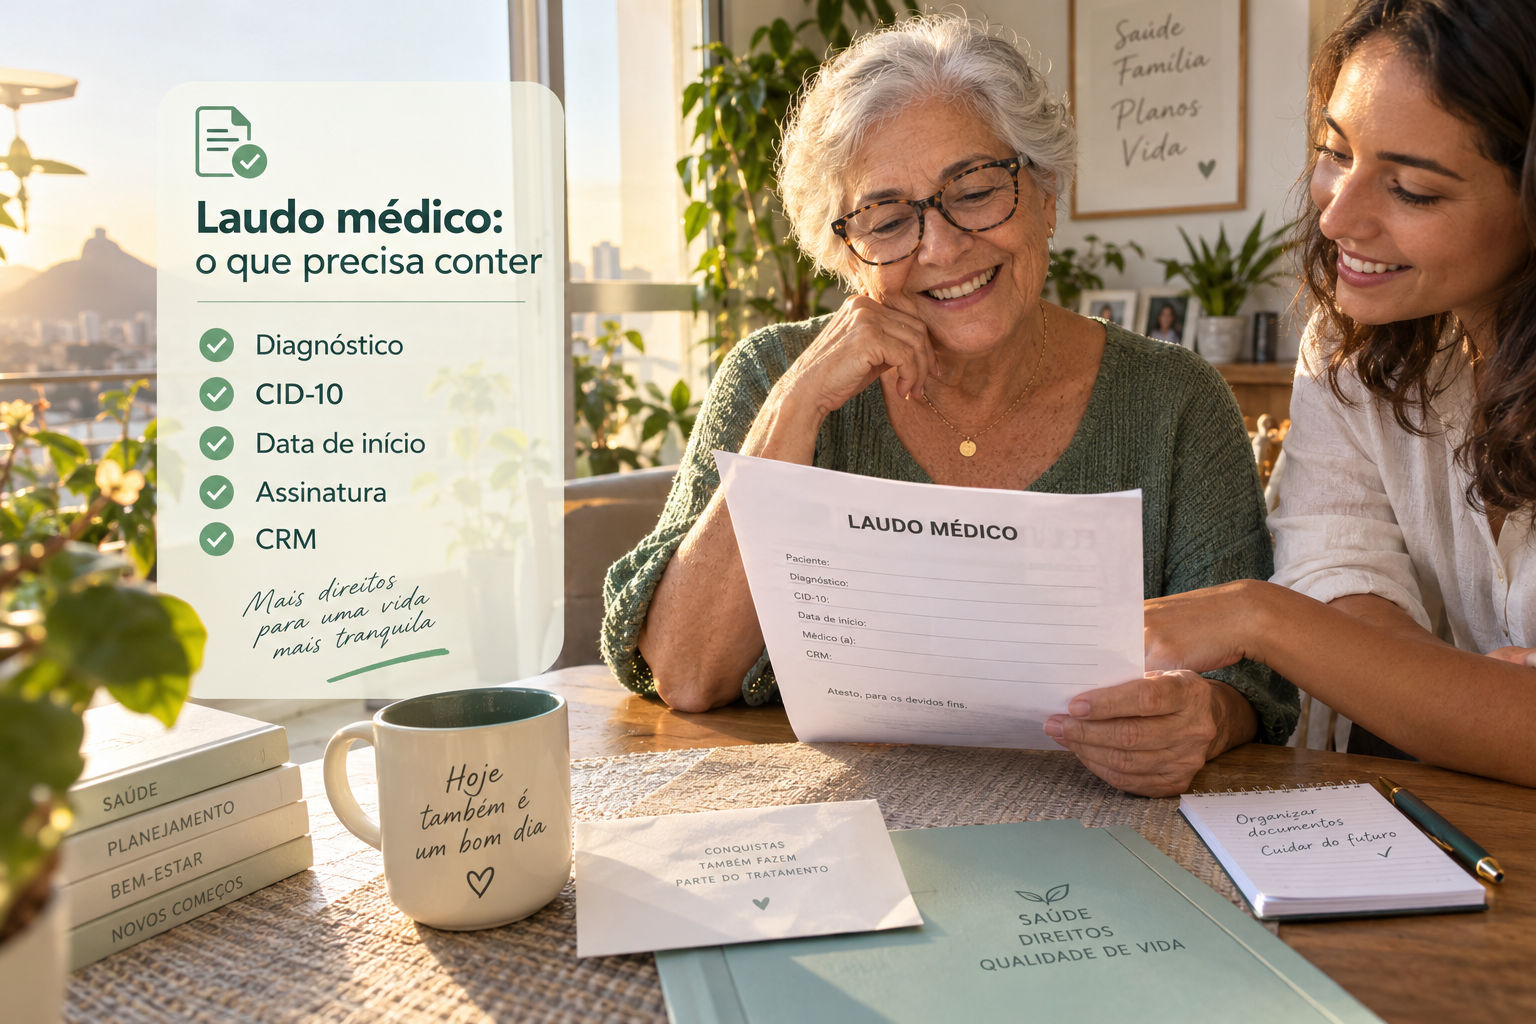
Pela Instrução Normativa RFB nº 1.500/2014, o laudo pericial precisa trazer cinco informações mínimas: o órgão emissor, a qualificação do paciente, o diagnóstico com descrição e CID-10, o prazo de validade quando a doença é passível de controle, e a identificação completa do médico com CRM e registro no órgão público.
Parece simples. Na prática, dois desses campos são os que mais somem, e um deles decide quanto dinheiro você vai receber de volta.
Por que o laudo vale mais que a lista de doenças
A Lei 7.713/88 diz quem tem direito. O laudo prova que você é essa pessoa.
Sem essa prova, o direito existe no papel e não existe no seu contracheque. Por isso, mais do que descobrir se a sua doença está na lista, o que muda o resultado é chegar com um laudo completo.
E tem um segundo motivo, que quase ninguém explica: o laudo não define só o “sim”. Ele define o “desde quando”. E o “desde quando” é o que determina o tamanho da restituição dos últimos cinco anos.
Os cinco itens obrigatórios
Segundo o artigo 6º, §5º, da IN RFB nº 1.500/2014, o laudo pericial deve conter, no mínimo:
1. O órgão emissor. Qual serviço médico oficial emitiu o documento.
2. A qualificação da pessoa com a doença. Nome completo e dados que identifiquem você sem margem de dúvida.
3. O diagnóstico. Aqui entram quatro coisas juntas: a descrição da doença, o código CID-10, os elementos que fundamentaram o diagnóstico (exames, biópsia, laudos de imagem) e, quando a doença já existia antes da emissão do laudo, a data a partir da qual você é considerado portador da moléstia grave.
4. O prazo de validade, quando a doença for passível de controle. É a data em que, na avaliação médica, você provavelmente estará sem sintomas.
5. A identificação do médico. Nome completo, assinatura, número do CRM, número de registro no órgão público e qualificação do profissional do serviço médico oficial.
Se faltar qualquer um, o pedido pode voltar como exigência ou ser negado direto.
O campo que mais custa dinheiro: a data de início
Preste atenção nesta parte, porque é onde as pessoas perdem mais.
O direito à isenção começa na data em que a doença foi contraída, e não na data em que você pediu. Quando o laudo não informa essa data, considera-se a data de emissão do documento.
Traduzindo em dinheiro: se você foi diagnosticado em 2021, mas o laudo saiu em 2026 e não diz nada sobre quando a doença começou, você perde a chance de recuperar os anos entre 2021 e 2026.
Por isso, ao ir ao médico, leve os exames antigos. O relatório da biópsia, o primeiro exame de imagem, o registro da primeira consulta. É esse material que permite ao perito fixar a data anterior à emissão do laudo.
Existe um limite: a devolução alcança no máximo os cinco anos anteriores ao pedido. Diagnóstico de dez anos atrás não devolve dez anos, devolve cinco.
Quem pode emitir o laudo
O laudo precisa ser emitido por serviço médico oficial da União, dos Estados, do Distrito Federal ou dos Municípios.
Na prática, os caminhos mais comuns são:
- Perícia médica do INSS, para quem recebe benefício do INSS. O pedido de isenção pelo Meu INSS costuma gerar o agendamento.
- Junta médica do órgão público ao qual o servidor está vinculado, no caso de aposentadoria de regime próprio.
- Serviço médico oficial municipal ou estadual, incluindo hospitais públicos e unidades do SUS que tenham serviço médico oficial designado.
- Junta médica militar, para reserva e reforma.
Médico do plano de saúde, do consultório particular ou do hospital privado, por melhor que seja, não é serviço médico oficial para esse fim específico.
Então o laudo particular não serve para nada?
Serve, e muito. Só não substitui o oficial na via administrativa.
Primeira, como base para a perícia. Os relatórios do seu médico assistente, os exames e o histórico do tratamento são o que o perito oficial vai usar para escrever o laudo e, principalmente, para fixar a data de início. Chegar de mãos vazias na perícia é o erro mais caro do processo.
O laudo venceu. Perdi a isenção?
Não automaticamente, e essa é uma das maiores fontes de susto desnecessário.
A Lei 9.250/95 permite que o serviço médico fixe prazo de validade quando a doença é passível de controle. Mas isso não significa que o direito acaba junto com o prazo.
O Superior Tribunal de Justiça firmou, na Súmula 627, que não se exige demonstrar que os sintomas continuam presentes nem que a doença voltou. A própria Receita Federal, em manifestação da sua Coordenação-Geral de Tributação, reconhece que a isenção não exige demonstração de contemporaneidade dos sintomas, nem indicação de validade do laudo, nem comprovação de recidiva.
Na prática, o que costuma acontecer é a fonte pagadora pedir documentação atualizada e retomar o desconto até que ela chegue. Quando isso acontece, existe caminho para reverter.
Roteiro para levar ao médico
Nem todo médico lida com isso todo dia. Levar por escrito o que o documento precisa conter evita uma segunda viagem.
Você pode imprimir e entregar algo assim:
Solicito laudo médico para fins de isenção de Imposto de Renda por moléstia grave, nos termos do art. 6º, XIV, da Lei 7.713/88 e do art. 6º, §5º, da IN RFB nº 1.500/2014, contendo:
- Órgão emissor do laudo
- Minha qualificação completa
- Descrição do diagnóstico, CID-10 e os elementos que o fundamentaram
- A data em que passei a ser considerado portador da moléstia grave, conforme exames e histórico anexos
- Prazo de validade, caso a doença seja passível de controle
- Nome completo, assinatura, CRM e número de registro no órgão público do profissional responsável
Anexo exames e relatórios anteriores para fundamentar a data de início.
Isso não é formulário oficial nem substitui a avaliação médica. É só um lembrete do que a norma exige, para o documento não voltar incompleto. Fale com a equipe Aposenta e Isenta, que lhe forneceremos o LAUDO PERICIAL PARA FINS DE ISENÇÃO DO IMPOSTO.
Cinco erros que derrubam o pedido
- Laudo sem CID-10. A análise trava na hora.
- Laudo sem a data de início da doença. Não derruba o pedido, mas derruba a restituição.
- Apresentar só laudo particular na via administrativa. Nessa etapa, exige-se o oficial.
- Ir à perícia sem os exames antigos. O perito não tem como fixar data anterior sem prova.
- Documento ilegível, sem assinatura ou sem carimbo com CRM. Volta como exigência e o processo recomeça.
Confira o seu laudo em dois minutos
Pegue o documento e marque:
- Tem o nome do órgão que emitiu?
- Está com o seu nome completo e correto?
- Tem a descrição da doença e o CID-10?
- Menciona os exames ou elementos que fundamentaram o diagnóstico?
- Informa desde quando você é considerado portador da doença?
- Se a doença é passível de controle, tem prazo de validade?
- Tem nome, assinatura, CRM e registro do médico?
Faltou algum? Vale voltar e pedir a correção antes de protocolar. Refazer é mais rápido do que recorrer.
Perguntas frequentes
O que o laudo precisa ter para a isenção de Imposto de Renda? Órgão emissor, qualificação do paciente, diagnóstico com descrição e CID-10, os elementos que o fundamentaram, a data de início quando a doença já existia antes, prazo de validade quando cabível, e identificação do médico com CRM e registro no órgão público.
Preciso de laudo de serviço público? Na via administrativa, em regra sim. Na via judicial, a Súmula 598 do STJ permite comprovar a doença por outros meios.
Onde consigo o laudo oficial? Pela perícia do INSS, pela junta médica do órgão público, por serviço médico oficial municipal ou estadual, ou pela junta militar, conforme o seu caso.
Laudo do meu oncologista serve? Como prova para instruir a perícia e como prova na Justiça, sim. Sozinho, na via administrativa, em regra não.
O laudo tem prazo de validade? Só quando a doença é considerada passível de controle. E o prazo vencido não revoga o direito automaticamente.
A data do laudo influencia a restituição? Muito. A data de início da doença é o marco do direito e define quanto dos últimos cinco anos você recupera.
Meu laudo não tem CID. E agora? Volte ao serviço que emitiu e peça a complementação. Protocolar sem CID quase sempre gera exigência.
Depois de aprovado, preciso refazer o laudo todo ano? Não como regra. Em doenças passíveis de controle, a fonte pagadora pode pedir atualização.
Quer que alguém confira o seu laudo antes de protocolar?
Essa é literalmente a primeira coisa que fazemos na Aposenta & Isenta. Antes de qualquer pedido, olhamos o laudo item por item e apontamos o que está faltando, porque é mais barato corrigir agora do que recorrer depois.
Fale com a nossa equipe pelo WhatsApp (41) 9 8850-2330
Nosso trabalho é administrativo e vai até o fim: conferência da documentação, pedido de isenção para parar o desconto e retificação das declarações dos últimos cinco anos para buscar a restituição.
Atendemos Curitiba e Região Metropolitana
Suporte especializado – Escritório de Contabilidade Champagnat
Rua Jerônimo Durski, 840 – Batel – Curitiba – PR
Conteúdo informativo, sem promessa de resultado. Cada caso depende de análise individual e da documentação apresentada.
Base legal e fontes:
- Lei nº 7.713/1988, art. 6º, XIV: https://www.planalto.gov.br/ccivil_03/leis/l7713.htm
- Lei nº 9.250/1995, art. 30: https://www.planalto.gov.br/ccivil_03/leis/l9250.htm
- Instrução Normativa RFB nº 1.500/2014, art. 6º, §5º, com redação da IN RFB nº 1.756/2017
- STJ, Súmulas 598 e 627
- Receita Federal, isenção para portadores de moléstia grave: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/preenchimento/molestia-grave